Chi phí vận hành
Chi phí vận hành một cụm sân thể thao cho thuê: cấu trúc khoản mục và những chi phí bị quên
Phần lớn kế hoạch kinh doanh sân cho thuê tính đúng doanh thu nhưng thiếu 30–40% chi phí. Không phải vì tính sai, mà vì quên những khoản không xuất hiện trong tháng đầu.
Phần quan trọng nhất của bài là mục 5 và 6: cách tính công suất khai thác thực tế (không phải công suất lý thuyết), và quỹ bảo trì mặt sân – hai chỗ gây sai lệch lớn nhất giữa kế hoạch và thực tế.
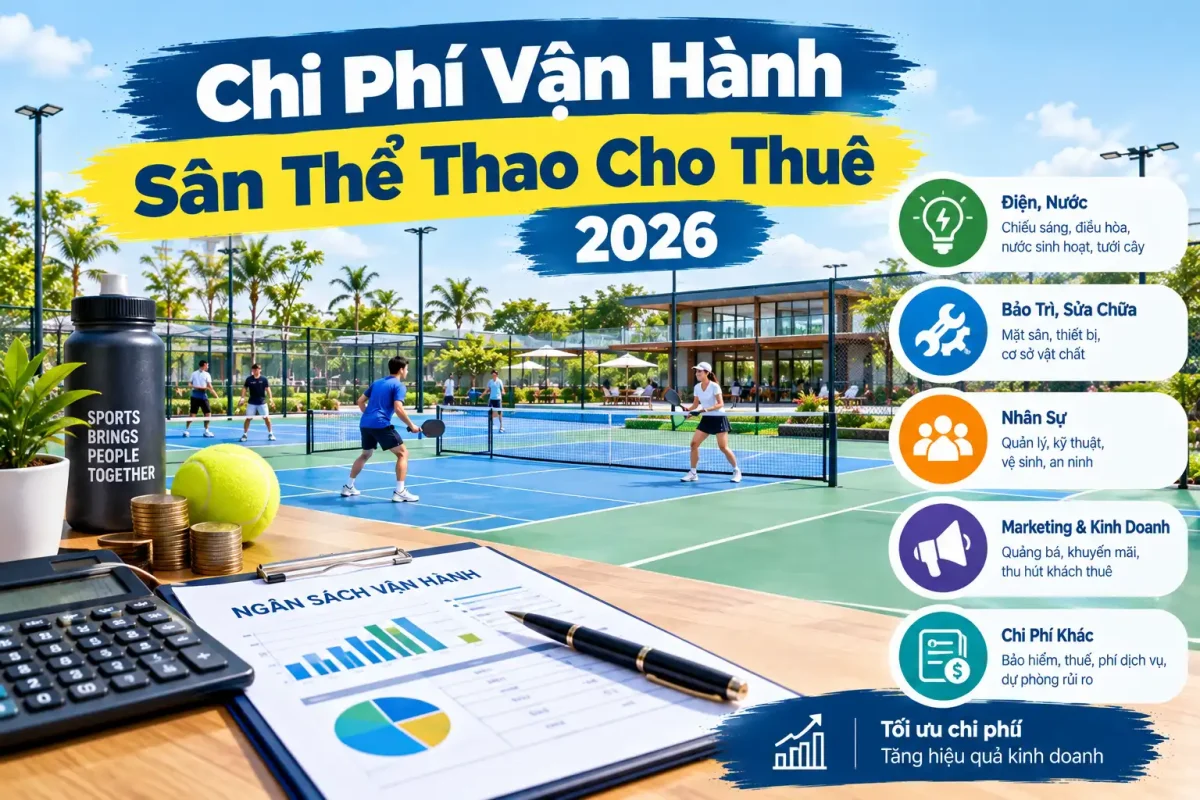
1. Cấu trúc chi phí: ba nhóm
2. Chi phí cố định – bảng khoản mục
| Khoản mục | Lưu ý khi tính | Thường bị tính thiếu |
|---|---|---|
| Thuê đất / thuê mặt bằng | Theo hợp đồng; chú ý điều khoản tăng giá theo năm | Khoản tăng giá sau 2–3 năm |
| Khấu hao đầu tư ban đầu | Tổng đầu tư ÷ số năm sử dụng dự kiến | Thường bị bỏ hoàn toàn khỏi bảng chi phí |
| Lãi vay (nếu có) | Theo lịch trả nợ | |
| Lương nhân viên cố định | Quản lý sân, bảo vệ, vệ sinh | Lương ngày lễ, thưởng, bảo hiểm xã hội |
| Điện cơ bản (ngoài chiếu sáng sân) | Chiếu sáng khu vực chung, quạt, camera, wifi | |
| Internet, phần mềm đặt sân | Phí thuê app/phần mềm quản lý, phí thanh toán | |
| Bảo hiểm | Bảo hiểm tài sản, bảo hiểm trách nhiệm (nếu có) | Thường bị bỏ hoàn toàn |
| Thuế, phí | Thuế theo quy định với loại hình kinh doanh | |
| Phí quản lý (nếu trong khu đô thị) | Theo quy định của khu |
Nhiều chủ sân tính lợi nhuận = doanh thu − chi phí tiền mặt, và không trừ khấu hao. Kết quả: sân có vẻ lãi tốt trong 3 năm, rồi đến lúc cần sơn lại mặt sân và thay thiết bị thì không có tiền – vì khoản đó đã được rút ra như lợi nhuận. Khấu hao không phải con số kế toán hình thức; nó là khoản tiền cần để tái đầu tư.
3. Chi phí biến đổi – bảng khoản mục
| Khoản mục | Tính theo | Lưu ý |
|---|---|---|
| Điện chiếu sáng sân | Tổng công suất đèn × số giờ bật × đơn giá điện | Khoản biến đổi lớn nhất với sân khai thác buổi tối |
| Nước | Rửa sân, vệ sinh, nước uống | Tăng mạnh ở sân ngoài trời mùa nắng |
| Vật tư tiêu hao | Cầu lông, bóng, băng keo nếu cho thuê kèm | Cầu lông là khoản đáng kể nếu bao cầu |
| Vệ sinh tăng thêm | Theo số giờ sử dụng | |
| Phí giao dịch online | % trên doanh thu thanh toán qua app/thẻ | Thường 1–2%, bị bỏ qua |
| Marketing | Quảng cáo, ưu đãi, hoa hồng kênh đặt sân | Chi phí thu hút khách giai đoạn đầu rất cao |
| Nhân sự theo giờ cao điểm | Thuê thêm người giờ đông |
Với sân cho thuê, 60–80% doanh thu đến từ khung 18h–22h – tức là toàn bộ đều cần đèn. Đây là lý do việc chọn loại đèn (LED hiệu suất cao so với đèn metal halide cũ) ảnh hưởng trực tiếp đến lợi nhuận, không chỉ đến chi phí đầu tư ban đầu.
4. Chi phí định kỳ không đều – nhóm bị bỏ sót nhiều nhất
Đây là nhóm làm sai lệch kế hoạch kinh doanh nhiều nhất, vì nó không xuất hiện trong 12 tháng đầu – đúng khoảng thời gian chủ sân đánh giá mô hình có hiệu quả hay không.
| Khoản mục | Chu kỳ tương đối | Ghi chú |
|---|---|---|
| Sơn lại vạch kẻ | Ngắn – thường trước lớp phủ | Chi phí thấp, làm sân trông mới rõ rệt |
| Sơn lại lớp phủ màu | Trung hạn | Khoản lớn nhất trong nhóm này. Phải có quỹ dự phòng |
| Thay lưới (cầu lông, bóng chuyền, tennis) | Theo mức sử dụng | Lưới ngoài trời hỏng nhanh hơn do UV |
| Thay bóng đèn / bộ đèn | Theo tuổi thọ đèn | LED tuổi thọ dài nhưng vẫn suy giảm quang thông |
| Sửa / thay hàng rào, lưới chắn | Theo mức sử dụng và môi trường | Rất nhanh ở môi trường ven biển |
| Sơn lại / xử lý gỉ phụ kiện kim loại | Định kỳ | Trụ, khung rổ, cột đèn |
| Thay thiết bị (rổ, vành, bảng) | Dài | |
| Sửa chữa nền (nếu có nứt, lún) | Không dự đoán được | Khoản rủi ro – nên có dự phòng |
Em thấy mô hình này nhiều: sân hoạt động tốt 3 năm, lợi nhuận được rút hết, đến năm thứ 4 mặt sân xuống cấp. Lúc đó chủ sân phải chọn giữa bỏ tiền mới vào hoặc để sân xuống cấp tiếp. Sân xuống cấp mất khách nhanh, doanh thu giảm, và càng không có tiền sửa. Quỹ bảo trì phải được trích từ tháng đầu tiên.
5. Công suất khai thác thực tế – chỗ sai lệch lớn nhất
Đây là phần làm sai lệch kế hoạch kinh doanh nhiều hơn cả chi phí. Công suất lý thuyết và công suất thực tế của một sân chênh nhau rất lớn.
Công suất lý thuyết
Nếu sân mở 6h–22h, đó là 16 giờ/ngày × 30 ngày = 480 giờ/tháng. Nhiều kế hoạch kinh doanh lấy 70% của con số này làm giả định.
Công suất thực tế
| Khung giờ | Số giờ/ngày | Tỷ lệ lấp đầy thực tế | Nhận xét |
|---|---|---|---|
| 6h – 8h | 2 | Trung bình | Nhóm người lớn tuổi, chủ yếu cầu lông. Giá thấp |
| 8h – 11h | 3 | Rất thấp | Hầu như không có khách ngày thường |
| 11h – 14h | 3 | Rất thấp | Sân ngoài trời quá nóng; người đi làm không rảnh |
| 14h – 17h | 3 | Thấp – trung bình | Học sinh sau giờ học, cuối tuần cao hơn |
| 17h – 22h | 5 | Cao | Khung cao điểm. Gần như lấp đầy nếu sân tốt. Giá cao nhất |
Thực tế: doanh thu của một sân cho thuê tập trung vào khoảng 5 giờ cao điểm mỗi ngày trong các ngày trong tuần, cộng với cuối tuần có lấp đầy rộng hơn. Giả định 70% công suất 16 giờ/ngày là giả định quá lạc quan với phần lớn sân.
Tính riêng từng khung giờ với giá riêng và tỷ lệ lấp đầy riêng, thay vì dùng một tỷ lệ chung. Và tính riêng ngày thường với cuối tuần. Bảng này dài hơn nhưng cho con số đáng tin hơn nhiều, đặc biệt khi quyết định có nên đầu tư thêm sân hay không.
Ba yếu tố ảnh hưởng công suất mà kế hoạch thường bỏ qua
6. Quỹ bảo trì: cách tính và cách giữ
Đây là vòng tốt: quét sân hàng ngày và rửa hàng tuần kéo dài tuổi thọ lớp phủ đáng kể, nghĩa là chu kỳ sơn lại dài hơn và khoản trích hàng tháng nhỏ hơn. Chi phí của việc quét sân gần như không đáng kể so với khoản tiết kiệm được.
Lịch bảo trì cụ thể xem tại bài Lịch bảo trì mặt sân thể thao: việc hàng ngày, hàng tháng và hàng năm.
7. Cụm nhiều sân – lợi thế và điểm cần lưu ý
Làm cụm 3–6 sân thay vì 1 sân đơn lẻ thay đổi cấu trúc chi phí theo hướng tốt:
| Khoản mục | Hiệu quả theo quy mô | Giải thích |
|---|---|---|
| Nhân sự quản lý | Tốt | Một người quản được cả cụm; chi phí/sân giảm mạnh |
| Phần mềm đặt sân, marketing | Tốt | Chi phí gần như không đổi dù 1 sân hay 6 sân |
| Thi công mặt sân | Khá tốt | Huy động thiết bị, nhân công một lần cho diện tích lớn |
| Điện, nước | Trung tính | Tăng gần như tỷ lệ thuận với số sân |
| Chiếu sáng | Khá tốt | Một số cột đèn chiếu được hai sân liền kề |
| Thuê đất | Trung tính | Tỷ lệ thuận với diện tích |
| Quỹ bảo trì | Trung tính | Tỷ lệ thuận với diện tích mặt sân |
| Khả năng tổ chức giải | Tốt | Cụm nhiều sân mới tổ chức được giải – nguồn doanh thu và marketing quan trọng |
Một cụm 4–6 sân có thể đăng cai giải phong trào cuối tuần: doanh thu thuê sân cả ngày, doanh thu nước và dịch vụ, và quan trọng nhất là lượng người chơi mới biết đến sân. Sân đơn lẻ không làm được điều này. Đây là lập luận mạnh cho việc làm cụm thay vì làm lẻ.
8. Bảng mẫu để tự điền
Anh/chị copy bảng này và điền số của mình. Em để trống phần số vì chúng phụ thuộc địa phương và thời điểm.
| Nhóm | Khoản mục | Số tiền/tháng |
|---|---|---|
| Cố định | Thuê đất / mặt bằng | … |
| Cố định | Khấu hao đầu tư (tổng đầu tư ÷ số tháng sử dụng) | … |
| Cố định | Lãi vay | … |
| Cố định | Lương nhân viên + BHXH | … |
| Cố định | Điện cơ bản, internet, phần mềm | … |
| Cố định | Bảo hiểm, thuế, phí quản lý | … |
| Biến đổi | Điện chiếu sáng sân | … |
| Biến đổi | Nước | … |
| Biến đổi | Vật tư tiêu hao | … |
| Biến đổi | Phí giao dịch, marketing | … |
| Định kỳ | Trích quỹ bảo trì mặt sân | … |
| Định kỳ | Trích quỹ thay thiết bị (lưới, đèn, phụ kiện) | … |
| Định kỳ | Trích dự phòng rủi ro nền | … |
| TỔNG CHI PHÍ/THÁNG | … |
Điểm hoà vốn = Tổng chi phí tháng ÷ Giá thuê trung bình mỗi giờ = số giờ cần bán mỗi tháng. So con số này với công suất thực tế tính ở mục 5 – nếu nó vượt quá 60–70% công suất thực tế, mô hình rất mỏng.
9. Kết luận
Ba sai lệch phổ biến nhất trong kế hoạch kinh doanh sân cho thuê: bỏ khấu hao khỏi bảng chi phí, dùng công suất lý thuyết thay vì công suất theo từng khung giờ, và không trích quỹ bảo trì mặt sân.
Ba thứ này cùng hướng: chúng làm mô hình trông tốt hơn thực tế trong 2–3 năm đầu, rồi vấn đề xuất hiện đúng lúc mặt sân cần bảo dưỡng. Tính đủ ngay từ đầu không làm mô hình kém hấp dẫn – nó chỉ làm kế hoạch trở nên đáng tin.
Bài viết liên quan
Kỹ thuật Sportlight khảo sát và báo giá chi tiết theo cấu hình lớp – để anh/chị có số thật cho phần khấu hao và quỹ bảo trì trong kế hoạch kinh doanh, thay vì ước lượng.